Domain dww24.de kaufen?
Wir ziehen mit dem Projekt
dww24.de um.
Sind Sie am Kauf der Domain
dww24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dww24.de kaufen?
Wie werden die Beiträge zur Unfallversicherung berechnet?
Die Beiträge zur Unfallversicherung werden in der Regel prozentual vom Bruttoeinkommen des Versicherten berechnet. Die genaue Höhe des Beitrags richtet sich nach dem individuellen Gefahrenpotenzial des Berufs sowie nach der Unfallhistorie des Versicherten. Zudem spielen Faktoren wie die Art der Tätigkeit, die Anzahl der Beschäftigten im Unternehmen und die Beitragssätze der jeweiligen Berufsgenossenschaft eine Rolle. Die Beiträge können daher je nach Beruf und individueller Situation stark variieren. Es ist wichtig, regelmäßig die Beitragsabrechnungen zu überprüfen, um sicherzustellen, dass die Beiträge korrekt berechnet wurden. **
Wer zahlt die Beiträge für die gesetzliche Unfallversicherung?
Die Beiträge für die gesetzliche Unfallversicherung werden in der Regel von den Arbeitgebern getragen. Sie sind gesetzlich verpflichtet, ihre Beschäftigten gegen Arbeitsunfälle und Berufskrankheiten zu versichern. Die Höhe der Beiträge richtet sich nach der Gefahrenklasse des Unternehmens und der Lohnsumme der versicherten Arbeitnehmer. Die Beiträge werden gemeinsam von Arbeitgebern und Arbeitnehmern finanziert, wobei die Arbeitnehmer in der Regel nicht direkt zur Kasse gebeten werden. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer im Falle von Arbeitsunfällen oder Berufskrankheiten. **


Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
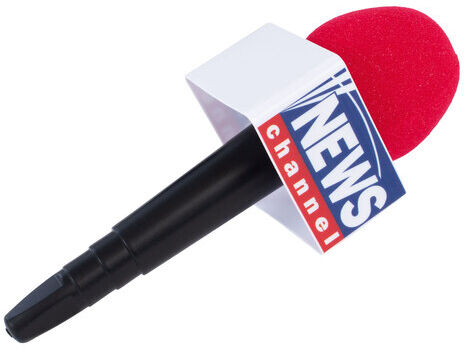
Mikrofon "Nachrichten"Mikrofon Nachrichten – Newsflash: Dieses Must-have dürfen sich fleißige Faschingsreporter nicht entgehen lassen!Besonderheiten: mit Aufschrift NEWS channelLieferumfang: MikrofonDetails: Kunststoff-Mikrofon mit SchaumstoffGrößenhinweis: 25 cmFarbe: rot/weiß/schwarzAls unerschrockener Reporter berichten Sie live und in Farbe über das aktuelle Faschingstreiben. Furchtlos interviewen Sie Geister und Dämonen, drehen Dokumentation über das Faschings-Tierreich oder decken Ungerechtigkeiten bei Hofe auf! Egal, für welche Story Sie sich entscheiden, mit Ihrem täuschend echt aussehenden Mikrofon erleben Sie bestimmt Faschingsabenteuer, über die es sich zu berichten lohnt!6,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Xantener Berichte, SachbücherDie Reihe "Xantener Berichte" erschliesst die Geschichte einer historisch bedeutsamen Region. In einzigartiger Weise sind hier die Spuren aller Epochen seit der Urgeschichte erhalten. Der aktuelle Sammelband umfasst mehrere umfangreiche Berichte zur römischen Archäologie in Xanten und in seinem Umland, eine detaillierte Bibliographie zum Xantener Raum sowie die Jahresberichte 2018 und 2019 des LVR-Archäologischen Parks.75,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware Office Buchhaltung & BerichteDie Online-Buchhaltungssoftware lexoffice gibt es in drei Versionen. Das Maximal-Paket lexoffice Buchhaltung & Berichte richtet sich an den Analysten, der Wege des Geldes genau verfolgt. Die Antworten auf unternehmerische Fragen sind in den Daten, sagt der Analyst und stellt die Weichen. lexoffice zeigt, wo sich das Hinschauen lohnt. Der Steuerberater übernimmt die Bilanz zum Jahresabschluss. nutzbar für 1 Gewerbe / Firma Zugriff für mehrere Benutzer / Mitarbeiter Zugriff für Steuerberater möglich Angebote & Rechnungen schreiben Online-Banking mit Zahlungsabgleich Mobil arbeiten auf Smartphone & Tablet Kassenbuch & Offene Posten Umsatzsteuer-Voranmeldung Elstern Zusammenfassende Meldung Elstern Gewinn-und-Verlust-Rechnung (GuV) Einnahmen-Überschuss-Rechnung (EÜR) Abschreibungen (Anlagegüter verwalten) lexoffice bietet Ihnen die Möglichkeit mehrere Be...214,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer hat die Beiträge für die gesetzliche Unfallversicherung zu bezahlen?
Die Beiträge für die gesetzliche Unfallversicherung werden in der Regel von den Arbeitgebern getragen. Sie sind gesetzlich dazu verpflichtet, ihre Beschäftigten gegen Arbeitsunfälle und Berufskrankheiten zu versichern. Die Beiträge werden auf Basis der Lohnsumme berechnet und von den Arbeitgebern an die zuständige Berufsgenossenschaft gezahlt. Arbeitnehmer müssen in der Regel keine eigenen Beiträge zur gesetzlichen Unfallversicherung leisten, da die Kosten vom Arbeitgeber übernommen werden. In einigen Fällen kann es jedoch vorkommen, dass auch Selbstständige oder Freiberufler Beiträge zur gesetzlichen Unfallversicherung zahlen müssen. **
-
Wer übernimmt die Beiträge für die Unfallversicherung und wie hoch sind sie?
Die Beiträge für die Unfallversicherung werden in der Regel vom Versicherungsnehmer selbst getragen. Die Höhe der Beiträge hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Versicherungsumfang, dem Alter und dem Beruf des Versicherten. Es gibt jedoch auch Arbeitgeber, die ihren Mitarbeitern eine Unfallversicherung als Teil der betrieblichen Altersvorsorge anbieten und die Beiträge übernehmen. **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wann zahlt die Unfallversicherung?
Die Unfallversicherung zahlt in der Regel, wenn ein Unfall passiert ist und dadurch eine körperliche oder psychische Beeinträchtigung entstanden ist. Dabei ist es wichtig, dass der Unfall direkt zu der Verletzung geführt hat und nicht durch andere Umstände verursacht wurde. Zudem muss der Unfall während der versicherten Tätigkeit oder auf dem direkten Weg zur Arbeit passiert sein. Es ist ratsam, den Unfall umgehend der Versicherung zu melden und alle notwendigen Unterlagen vorzulegen, um eine schnelle Bearbeitung des Falls zu gewährleisten. Letztendlich entscheidet die Versicherung anhand der vorliegenden Informationen, ob und in welcher Höhe Leistungen ausgezahlt werden. **
Was ist Taggeld Unfallversicherung?
Was ist Taggeld Unfallversicherung? Die Taggeld Unfallversicherung ist eine spezielle Versicherung, die im Falle eines Unfalls eine finanzielle Entschädigung in Form eines Taggeldes bietet. Dieses Taggeld wird täglich ausgezahlt und soll dazu dienen, Einkommensverluste aufgrund von Arbeitsunfähigkeit infolge eines Unfalls auszugleichen. Die Höhe des Taggeldes und die Dauer der Auszahlung können je nach Vertrag und Versicherungsunternehmen variieren. Die Taggeld Unfallversicherung ist eine sinnvolle Ergänzung zur herkömmlichen Unfallversicherung, da sie zusätzliche finanzielle Sicherheit bietet. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Grundwissen Geldleistungen der gesetzlichen Unfallversicherung, Fachbücher von Eric ZimmermannDas Fachbuch "Grundwissen Geldleistungen der gesetzlichen Unfallversicherung" von Eric Zimmermann bietet eine umfassende Einführung in die Berechnungs- und Abrechnungspraxis der gesetzlichen Unfallversicherung (GUV). Es behandelt die verschiedenen Geldleistungen, die im Rahmen der GUV bereitgestellt werden, wie Verletztengeld, Übergangsgeld und Versichertenrente. Das Buch richtet sich sowohl an Studierende und Auszubildende der Gesundheits- und Rechtswissenschaften als auch an Fachkräfte in der Praxis, wie Unfallversicherungsträger und Krankenkassen. Durch die detaillierte Erklärung der Geldleistungen wird ein fundiertes Verständnis für die relevanten Themen in Studium und Beruf vermittelt. Die klare Struktur und die praxisnahe Aufbereitung der Inhalte machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der GUV auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wichtige Informationen für ElternEntdecken Sie die praktische Wickeltasche für Eltern, ideal zum Verstauen von wichtigen Utensilien bei Ausflügen mit den Kleinsten. Diese Tasche bietet ausreichend Platz für Spielzeug, Windeln und andere Notwendigkeiten, sodass Sie alles bequem mitnehmen können. Perfekt für aktive Eltern, die ihre Hände frei haben möchten.377,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mikrofon "Nachrichten"Mikrofon Nachrichten – Newsflash: Dieses Must-have dürfen sich fleißige Faschingsreporter nicht entgehen lassen!Besonderheiten: mit Aufschrift NEWS channelLieferumfang: MikrofonDetails: Kunststoff-Mikrofon mit SchaumstoffGrößenhinweis: 25 cmFarbe: rot/weiß/schwarzAls unerschrockener Reporter berichten Sie live und in Farbe über das aktuelle Faschingstreiben. Furchtlos interviewen Sie Geister und Dämonen, drehen Dokumentation über das Faschings-Tierreich oder decken Ungerechtigkeiten bei Hofe auf! Egal, für welche Story Sie sich entscheiden, mit Ihrem täuschend echt aussehenden Mikrofon erleben Sie bestimmt Faschingsabenteuer, über die es sich zu berichten lohnt!6,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Xantener Berichte, SachbücherDie Reihe "Xantener Berichte" erschliesst die Geschichte einer historisch bedeutsamen Region. In einzigartiger Weise sind hier die Spuren aller Epochen seit der Urgeschichte erhalten. Der aktuelle Sammelband umfasst mehrere umfangreiche Berichte zur römischen Archäologie in Xanten und in seinem Umland, eine detaillierte Bibliographie zum Xantener Raum sowie die Jahresberichte 2018 und 2019 des LVR-Archäologischen Parks.75,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden die Beiträge zur Unfallversicherung berechnet?
Die Beiträge zur Unfallversicherung werden in der Regel prozentual vom Bruttoeinkommen des Versicherten berechnet. Die genaue Höhe des Beitrags richtet sich nach dem individuellen Gefahrenpotenzial des Berufs sowie nach der Unfallhistorie des Versicherten. Zudem spielen Faktoren wie die Art der Tätigkeit, die Anzahl der Beschäftigten im Unternehmen und die Beitragssätze der jeweiligen Berufsgenossenschaft eine Rolle. Die Beiträge können daher je nach Beruf und individueller Situation stark variieren. Es ist wichtig, regelmäßig die Beitragsabrechnungen zu überprüfen, um sicherzustellen, dass die Beiträge korrekt berechnet wurden. **
-
Wer zahlt die Beiträge für die gesetzliche Unfallversicherung?
Die Beiträge für die gesetzliche Unfallversicherung werden in der Regel von den Arbeitgebern getragen. Sie sind gesetzlich verpflichtet, ihre Beschäftigten gegen Arbeitsunfälle und Berufskrankheiten zu versichern. Die Höhe der Beiträge richtet sich nach der Gefahrenklasse des Unternehmens und der Lohnsumme der versicherten Arbeitnehmer. Die Beiträge werden gemeinsam von Arbeitgebern und Arbeitnehmern finanziert, wobei die Arbeitnehmer in der Regel nicht direkt zur Kasse gebeten werden. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer im Falle von Arbeitsunfällen oder Berufskrankheiten. **
-
Wer hat die Beiträge für die gesetzliche Unfallversicherung zu bezahlen?
Die Beiträge für die gesetzliche Unfallversicherung werden in der Regel von den Arbeitgebern getragen. Sie sind gesetzlich dazu verpflichtet, ihre Beschäftigten gegen Arbeitsunfälle und Berufskrankheiten zu versichern. Die Beiträge werden auf Basis der Lohnsumme berechnet und von den Arbeitgebern an die zuständige Berufsgenossenschaft gezahlt. Arbeitnehmer müssen in der Regel keine eigenen Beiträge zur gesetzlichen Unfallversicherung leisten, da die Kosten vom Arbeitgeber übernommen werden. In einigen Fällen kann es jedoch vorkommen, dass auch Selbstständige oder Freiberufler Beiträge zur gesetzlichen Unfallversicherung zahlen müssen. **
-
Wer übernimmt die Beiträge für die Unfallversicherung und wie hoch sind sie?
Die Beiträge für die Unfallversicherung werden in der Regel vom Versicherungsnehmer selbst getragen. Die Höhe der Beiträge hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Versicherungsumfang, dem Alter und dem Beruf des Versicherten. Es gibt jedoch auch Arbeitgeber, die ihren Mitarbeitern eine Unfallversicherung als Teil der betrieblichen Altersvorsorge anbieten und die Beiträge übernehmen. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Lexware Office Buchhaltung & BerichteDie Online-Buchhaltungssoftware lexoffice gibt es in drei Versionen. Das Maximal-Paket lexoffice Buchhaltung & Berichte richtet sich an den Analysten, der Wege des Geldes genau verfolgt. Die Antworten auf unternehmerische Fragen sind in den Daten, sagt der Analyst und stellt die Weichen. lexoffice zeigt, wo sich das Hinschauen lohnt. Der Steuerberater übernimmt die Bilanz zum Jahresabschluss. nutzbar für 1 Gewerbe / Firma Zugriff für mehrere Benutzer / Mitarbeiter Zugriff für Steuerberater möglich Angebote & Rechnungen schreiben Online-Banking mit Zahlungsabgleich Mobil arbeiten auf Smartphone & Tablet Kassenbuch & Offene Posten Umsatzsteuer-Voranmeldung Elstern Zusammenfassende Meldung Elstern Gewinn-und-Verlust-Rechnung (GuV) Einnahmen-Überschuss-Rechnung (EÜR) Abschreibungen (Anlagegüter verwalten) lexoffice bietet Ihnen die Möglichkeit mehrere Be...214,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wann zahlt die Unfallversicherung?
Die Unfallversicherung zahlt in der Regel, wenn ein Unfall passiert ist und dadurch eine körperliche oder psychische Beeinträchtigung entstanden ist. Dabei ist es wichtig, dass der Unfall direkt zu der Verletzung geführt hat und nicht durch andere Umstände verursacht wurde. Zudem muss der Unfall während der versicherten Tätigkeit oder auf dem direkten Weg zur Arbeit passiert sein. Es ist ratsam, den Unfall umgehend der Versicherung zu melden und alle notwendigen Unterlagen vorzulegen, um eine schnelle Bearbeitung des Falls zu gewährleisten. Letztendlich entscheidet die Versicherung anhand der vorliegenden Informationen, ob und in welcher Höhe Leistungen ausgezahlt werden. **
-
Was ist Taggeld Unfallversicherung?
Was ist Taggeld Unfallversicherung? Die Taggeld Unfallversicherung ist eine spezielle Versicherung, die im Falle eines Unfalls eine finanzielle Entschädigung in Form eines Taggeldes bietet. Dieses Taggeld wird täglich ausgezahlt und soll dazu dienen, Einkommensverluste aufgrund von Arbeitsunfähigkeit infolge eines Unfalls auszugleichen. Die Höhe des Taggeldes und die Dauer der Auszahlung können je nach Vertrag und Versicherungsunternehmen variieren. Die Taggeld Unfallversicherung ist eine sinnvolle Ergänzung zur herkömmlichen Unfallversicherung, da sie zusätzliche finanzielle Sicherheit bietet. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.